
Россия перестала быть сырьевой державой? Обрабатывающая промышленность вышла вперед

17 Ноября 2026 в 12:26
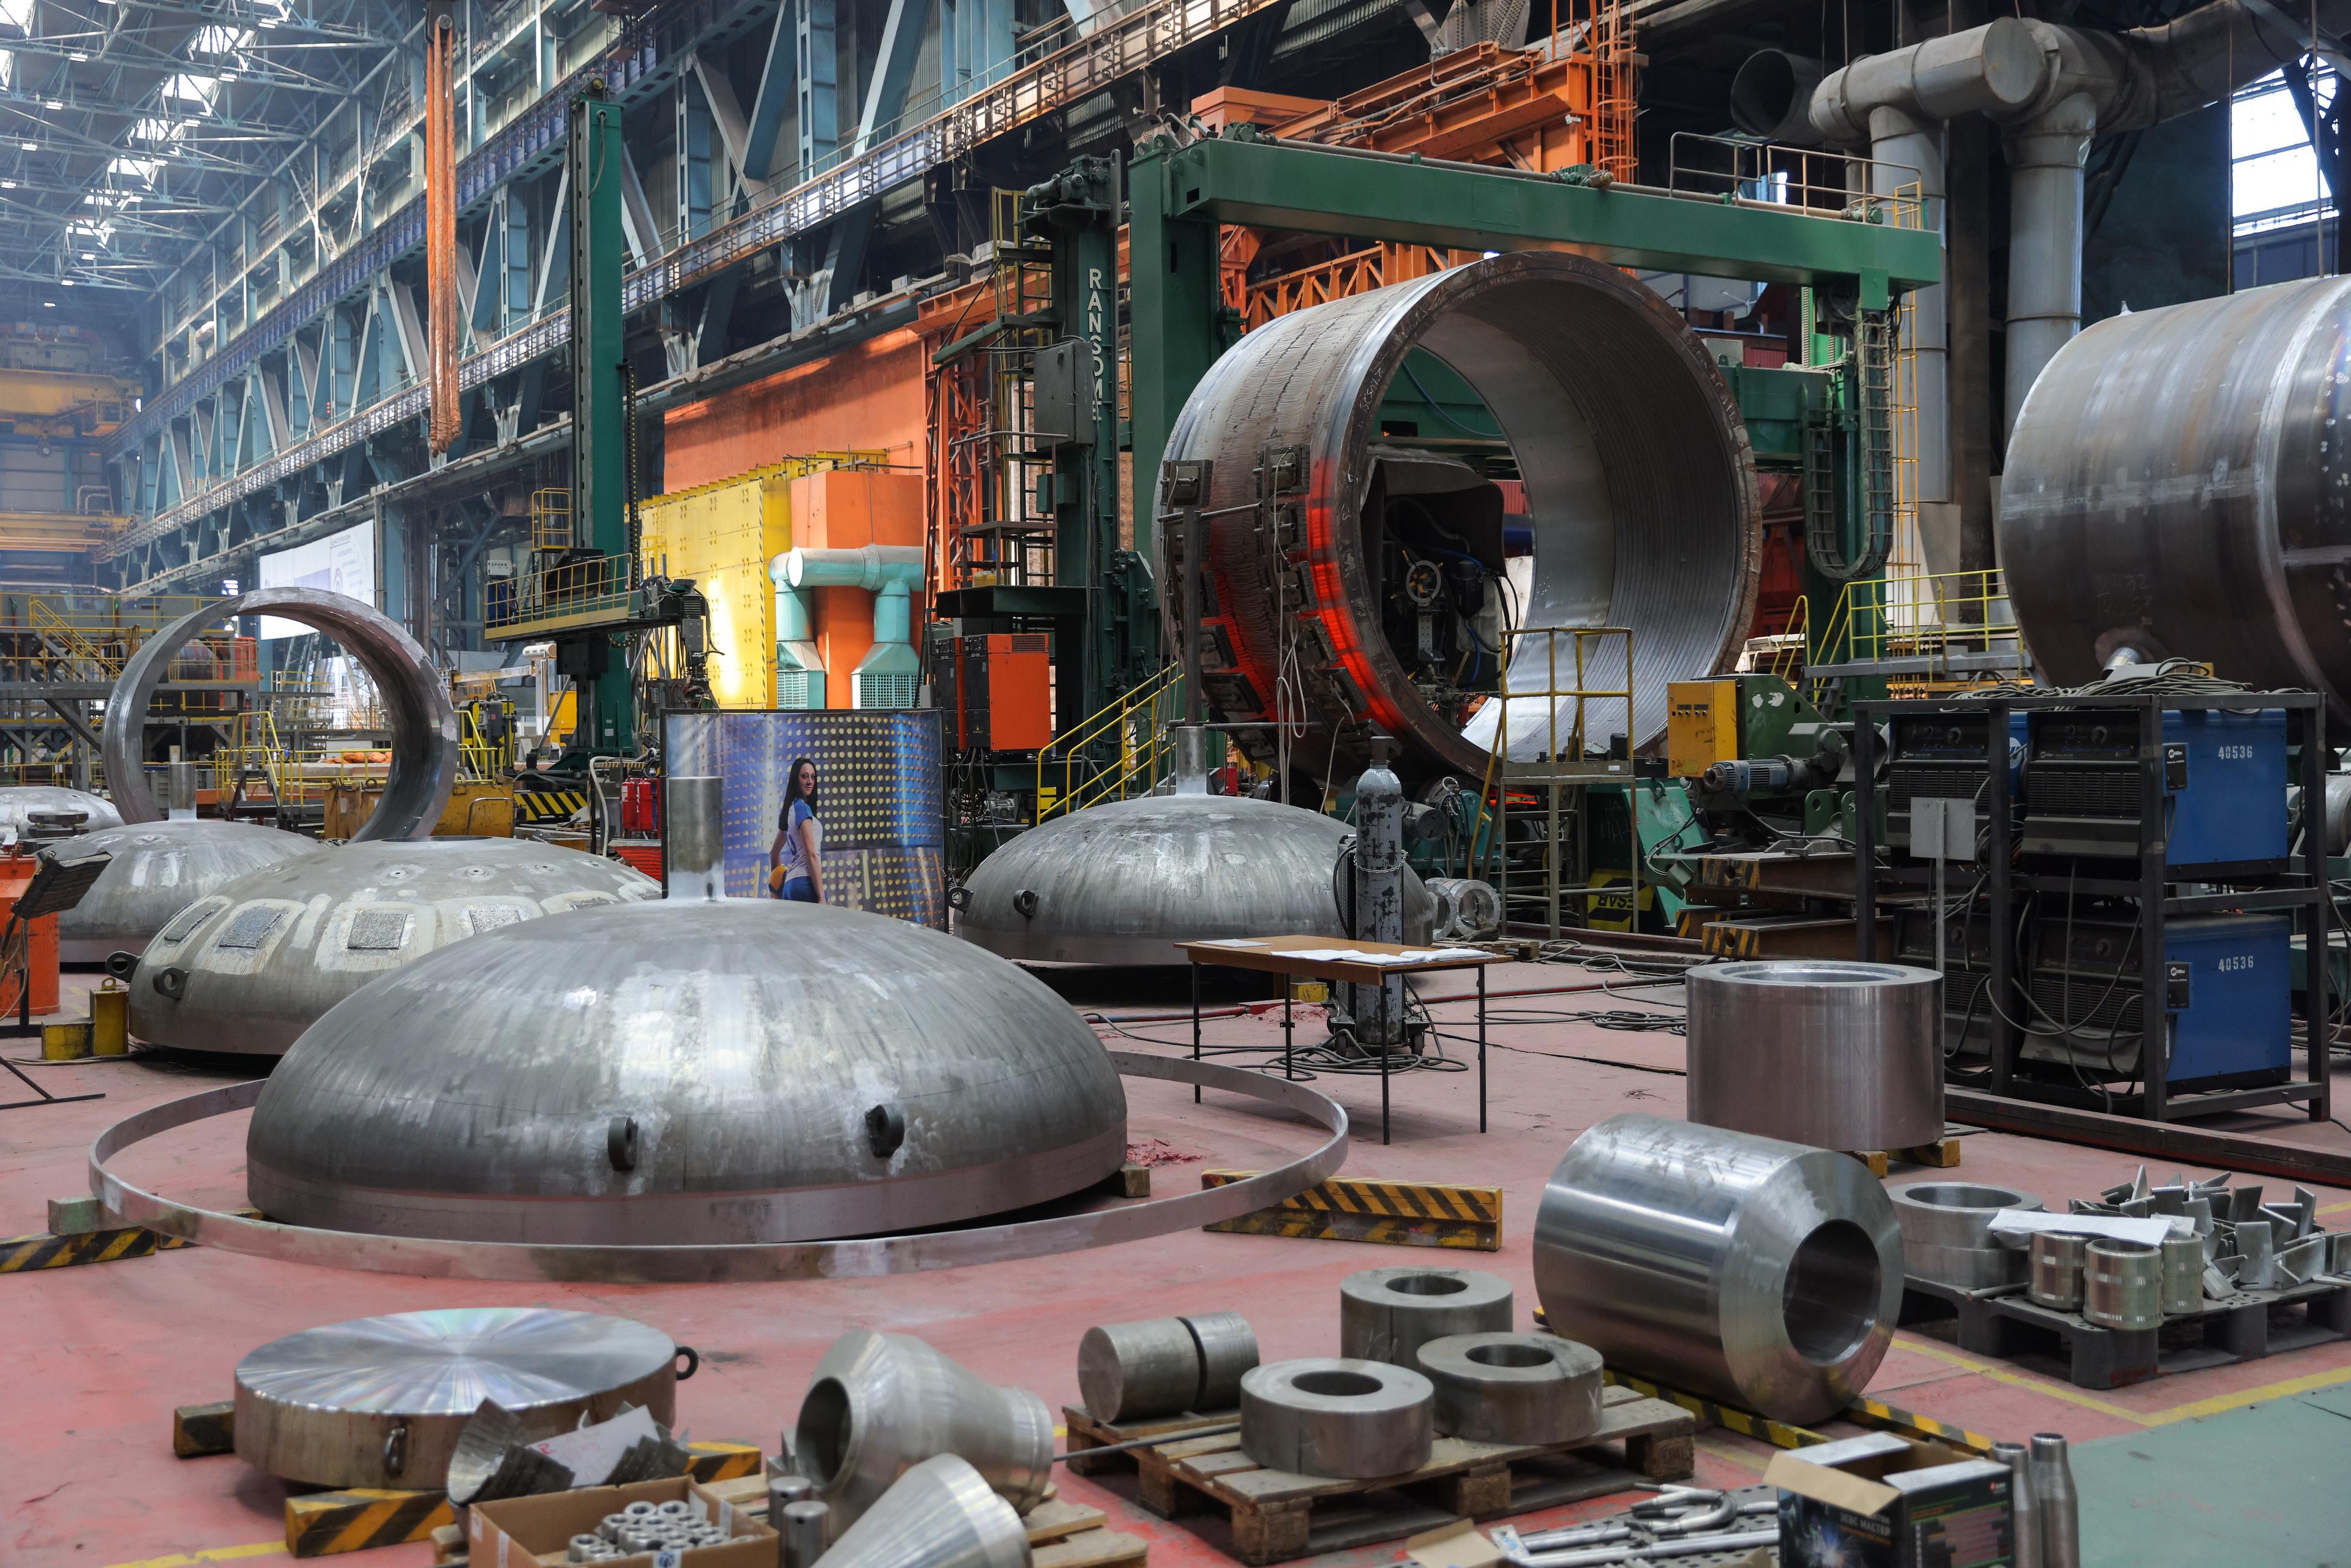
Впервые в современной российской истории доля обрабатывающей промышленности в ВВП превысила долю добывающего сектора почти в полтора раза. Обрабатывающие производства становятся одним из ключевых драйверов российской экономики.
Об этом в интервью «Российской газете» заявил президент Финансового университета при правительстве РФ Михаил Эскиндаров, анализируя официальную статистику. По данным Росстата, в I квартале 2026 года доля обрабатывающих производств в ВВП составила 13,4%, или ₽6,1 трлн, тогда как доля добычи полезных ископаемых сократилась до 9,9%, или ₽4,5 трлн. Соотношение 13,4 к 9,9 — это как раз те самые полтора раза, о которых говорит Эскиндаров.
Добывающий сектор традиционно воспринимался как основа российской экономики, а обрабатывающая промышленность — как нечто вторичное, зависящее от сырьевой конъюнктуры. Сейчас ситуация перевернулась. Вице-премьер Александр Новак еще в августе заявлял, что «за пятилетний период кардинально трансформировалась структура роста: драйвером выступила обрабатывающая промышленность».
Кто именно тянет экономику вверх
Машиностроительный комплекс — безусловный лидер. По данным Новака, за семь месяцев 2026 года машиностроение выросло на 6%, а транспортное машиностроение — на 18,6% . В июне темпы роста машиностроительного комплекса достигали 17% год к году после 8% месяцем ранее, причем драйвером оставалось именно транспортное машиностроение.
Фармацевтика демонстрирует стабильно высокую динамику: +11,5% за семь месяцев 2026 года, а в отдельные месяцы рост выпуска лекарств достигал 15,9% год к году, причем двузначные темпы сохраняются четвертый квартал подряд.
Первый вице-премьер Денис Мантуров сообщил, что «с 2022 года объемы обрабатывающего производства увеличились более чем на 20%». Глава Минпромторга Антон Алиханов в августовском докладе Путину отметил, что обрабатывающая промышленность за последние пять лет выросла почти на четверть.
Структурные факторы
После 2022 года российская экономика столкнулась с необходимостью срочного импортозамещения после потери западных рынков. Это создало спрос на продукцию отечественного машиностроения, фармацевтики и химии. Как отмечал Мантуров, несырьевой неэнергетический экспорт в 2025 году вырос на 11%, а в 2026 году прибавляет еще 7%. Российская обрабатывающая продукция находит рынки сбыта в том числе и за рубежом.
В 2023–2024 годах значительная часть роста обрабатывающей промышленности обеспечивалась бюджетными средствами, направленными на ВПК и связанные с ним отрасли. Сейчас эти вливания значительно выросли, особенно в этом году.
Мантуров называл цифровые технологии и ИИ ключевым драйвером трансформации обрабатывающего сектора. Обрабатывающая промышленность более восприимчива к технологическим инновациям, чем добыча, которая зависит от природных ресурсов и инфраструктуры.
Хрупкость нового драйвера
Высокая ключевая ставка, тем не менее, все еще блокирует инвестиционный цикл. Инвестиции в первом квартале этого кода упали, по данным РСПП, еще на 14,3% (по итогам года Минэкономразвития ожидает их сокращения на 5,4%). Эскиндаров заявляет, что инвестиции в основной капитал упали на 9,9% в реальном выражении по итогам первого полугодия, и основная причина — высокая стоимость заемных средств. Промышленные предприятия вынуждены откладывать модернизацию и отказываться от долгосрочных капиталоемких проектов.
Рост обрабатывающей промышленности крайне неравномерен. Если транспортное машиностроение и фармацевтика демонстрируют двузначные темпы, то гражданские отрасли, не связанные с ВПК, переживают спад. Поэтому выходят шокирующие цифры, которые приводит Эскиндаров: производство металлорежущих станков упало на 10%, грузовых вагонов — на 34,3% за полугодие, лифтов — на 23,2% за январь-май, производство труб — на 24% в апреле, потребление стали — на 12%, химическая промышленность — на 3% за январь-август. Иными словами, обрабатывающая промышленность растет не потому, что все отрасли чувствуют себя хорошо, а потому что отдельные сегменты (ВПК, транспортное машиностроение, фармацевтика) тянут вверх общую статистику, маскируя спад в других.
Несмотря на рост, российская обрабатывающая промышленность остается зависимой от импортных технологий и компонентов. Эскиндаров прямо подчеркивает, что «разворот не привел к замещению критического высокотехнологичного импорта из недружественных стран» и что «технологическая зависимость сохраняется». Это означает, что рост обрабатывающей промышленности в значительной степени является «сборочным», поскольку он опирается на импортные комплектующие (в основном китайские, редко — параллельно импортируемые европейские запчасти и несущественный процент импортозамещенных российских запчастей), а не на собственную технологическую базу.
Помимо всего этого, сохраняется дефицит кадров, который Банк России называет одним из главных внутренних рисков и объективных ограничений роста.