
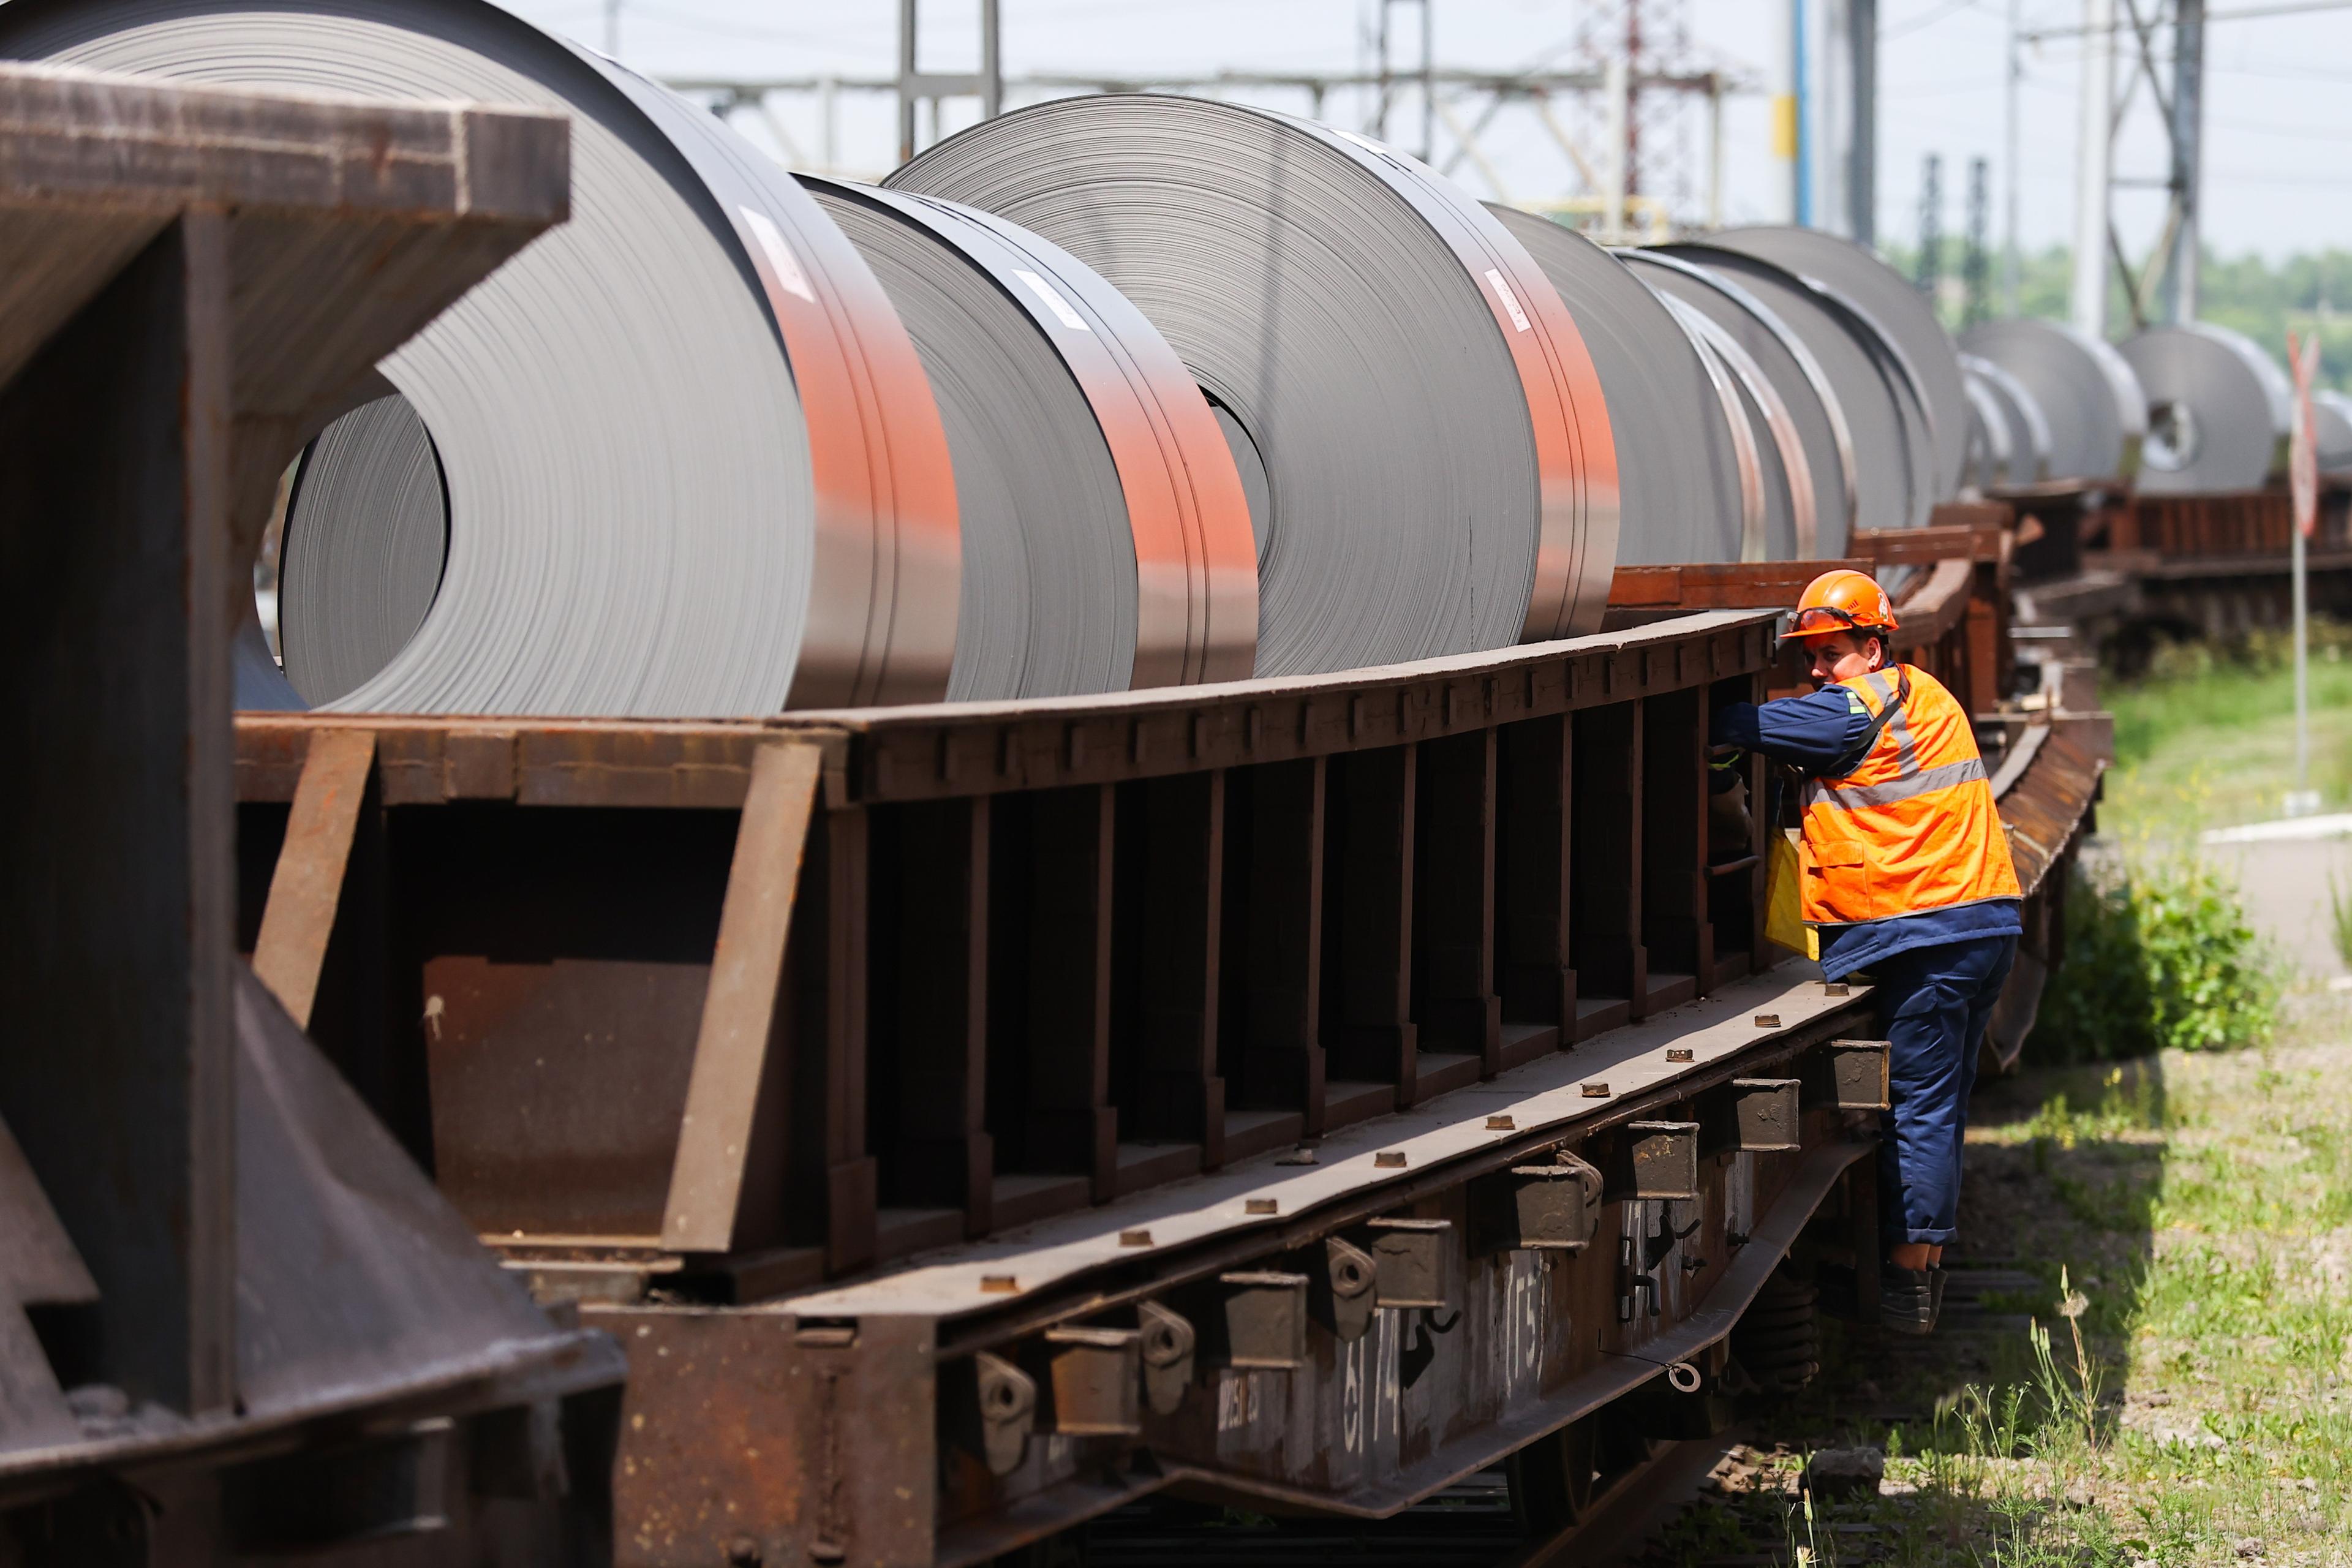
Челябинская область, Магнитогорск. Склад готовой продукции в листопрокатном цехе № 11 Магнитогорского металлургического комбината.
Сталь в тисках
12 Октября 2026 в 14:52
Дорогие деньги сжимают внутренний спрос, экспорт дорожает, а металлурги сокращают вложения и ищут заработок за пределами продажи проката.
Российские металлурги привыкли искать покупателя за пределами страны, но зарабатывать больше на внутреннем рынке. Теперь эта конструкция теряет устойчивость. Строительство, которое должно было поддержать спрос на металл, само оказалось под давлением дорогих денег. Перенаправить освободившиеся объемы на экспорт мешают санкции и ограниченная емкость доступных рынков. Комбинаты зажаты между покупателем, который откладывает заказ, и производством, расходы на которое нельзя отложить вместе с ним.
Масштаб финансового напряжения уже виден в статистике Росстата: с января по июль 2026 года убытки организаций металлургического производства превысили их прибыль на 269,3 млрд руб. Показатель охватывает и черную, и цветную металлургию. У сталеваров за общей цифрой стоит вполне конкретная проблема: внутренний рынок все хуже выполняет роль опоры, а равноценной замены ему нет.
В строительстве этот процесс развивается с задержкой, которая делает даже улучшение финансовых условий недостаточным для быстрого восстановления заказов. Сначала застройщик пересматривает экономику будущего дома. Затем откладывает его запуск. И только спустя месяцы отсутствие нового объекта превращается в отсутствие заказа на арматуру. Как объяснил «Коммерсанту» директор по строительству «Балчуг Девелопмент» Андрей Юданов, от запуска проекта до монолитных работ проходит от шести до двенадцати месяцев. Сегодняшние закупки металла определяются решениями, принятыми раньше; сегодняшняя осторожность девелоперов определяет завтрашнюю загрузку металлургов.
За первые пять месяцев 2026 года объем строительных работ в России сократился на 7,4 % относительно аналогичного периода прошлого года. Высокая стоимость финансирования действует сразу с двух сторон: ограничивает возможности застройщика начать новый объект и возможности покупателя приобрести квартиру. Поэтому снижение ставки само по себе еще не означает возвращения строительного спроса на металл. Между более доступным кредитом и очередной поставкой проката остается инвестиционный цикл.
Торговля металлом ждать его завершения не может. Деньги уже вложены в складские запасы, а финансировать их хранение приходится по текущей стоимости кредита. В сентябре издание «Металлоснабжение и сбыт» отмечало, что участники рынка распродают излишки проката, опасаясь повторения прошлогоднего зимнего спада. К концу месяца арматура на спотовом рынке опустилась ниже 60 тыс. руб. за т. Для отдельного продавца уступка в цене позволяет быстрее вернуть деньги в оборот. Для рынка такие распродажи усиливают давление на котировки.
Именно здесь строительный спад превращается для комбинатов в эффект «ножниц»: покупатель требует более низкой цены, тогда как производитель продолжает нести расходы на содержание мощностей. Под давлением оказывается и преимущество продаж внутри страны. Аналитики «Эйлер» еще в марте прогнозировали снижение внутренней премии до 120 долл. за т в 2026 году, оценивая ее уровень в 2025 году в 155 долл. за т. Реализация этого прогноза означала бы дальнейшее сокращение доходности внутреннего рынка относительно экспортной альтернативы.
Ответом могло бы стать увеличение экспорта. Однако европейский рынок остается закрытым для значительной части российской металлопродукции, а временные исключения для отдельных полуфабрикатов постепенно сужаются. Согласно разъяснениям Таможенной службы Франции, для нелегированных полуфабрикатов кода CN 7207 12 10 разрешенный объем поставок с октября 2026 года уменьшился примерно с 3 млн до 2,624 млн т на следующие двенадцать месяцев. Возможность продавать сохраняется, но пространство для наращивания поставок сокращается.
Технология тоже не дает дешевого выхода. Доменное производство рассчитано на непрерывную работу, поэтому остановка мощностей требует отдельного технического и экономического решения. Но и сохранение выпуска без достаточного спроса имеет свою цену. В марте ММК объявил о выводе из работы незагруженных агрегатов и практически полной остановке инвестиционной программы, сохранив проекты, связанные с эффективностью производства и экологией. Слабые продажи меняют не только текущую загрузку, но и планы развития.
Дорогие деньги задерживают новые стройки, слабые заказы усиливают ценовую конкуренцию, а потеря доходности заставляет металлургов сокращать собственные вложения. Поиск другого покупателя становится необходимостью – и переносит главный вопрос из российской стройки на внешние рынки.
Экспорт с издержками
Переориентация экспорта должна была дать российским металлургам то, чего все меньше оставалось дома, – дополнительный спрос. Но на внешних рынках они столкнулись с производителями, решавшими ту же задачу. Прежде всего – с Китаем. По данным ОЭСР, слабый внутренний спрос подтолкнул китайские компании к рекордному экспорту: в 2025 году они отправили за рубеж 131 млн т стали. Российские заводы искали новые направления сбыта в момент, когда крупнейший мировой производитель сам усиливал борьбу за зарубежного покупателя.
Эта конкуренция разворачивается не только в Азии. На турецком рынке российская заготовка соперничает с китайской и индийской, причем решение покупателя зависит не только от заводской цены. Летом существенным преимуществом стала сама возможность доставить металл. В августе «Коммерсантъ» со ссылкой на BigMint сообщал, что из-за перебоев с российскими поставками турецкие потребители приобретали китайские и индийские заготовки по 495–500 долл. за т с учетом фрахта. Логистические затруднения превращались в возможность для конкурентов занять освободившееся место.
Доставка одновременно ограничивала объемы продаж и ухудшала их экономику. Даже на коротком маршруте – из Новороссийска в турецкий порт Мармара – перевозка металлопродукции на последней неделе июля 2026 года подорожала до 30–35 долл. за т, по данным BigMint. В более отдаленные порты ставки достигали 40–45 долл. за т. На фоне рисков судоходства в Черном море российская заготовка на турецком рынке подорожала до 500–510 долл. за т с учетом фрахта. Рост конечной цены сопровождался удорожанием перевозки и сам по себе не свидетельствовал об улучшении доходности производства.
Обходные маршруты позволяют сохранить торговлю, но тоже требуют денег. В сентябре SteelOrbis фиксировало возобновление российских поставок через Балтику на рынки Ближнего Востока и Северной Африки. После нескольких месяцев отсутствия российских объемов в регион была продана партия горячекатаного рулона в 35 тыс. т. Однако перенаправление грузов удлиняет логистическую цепочку. Как отмечала младший директор по корпоративным рейтингам «Эксперт РА» Ольга Мошкина, дополнительные транспортные расходы способны сделать экспорт невыгодным. Для Юго-Восточной Азии, по оценке эксперта Института экономики роста имени П. А. Столыпина Павла Гамова, к дорогой логистике добавляется жесткая конкуренция с Китаем и Южной Кореей.
Поэтому разворот на новые рынки нельзя описать как простую замену европейского покупателя азиатским. Продать металл удается, но каждый маршрут имеет свою стоимость, ограничения и конкурентную среду. Дополнительные продажи поддерживают загрузку завода, но их вклад в финансовый результат зависит от цены сделки и стоимости доставки. Расходы внутри России приходится нести независимо от того, насколько удачно складывается очередной экспортный контракт.

Москва, Щербинка. Глава ОАО РЖД Олег Белозеров (справа на первом плане) во время ознакомления с ходом испытаний комплектующих для первой высокоскоростной магистрали (ВСМ) Москва – Санкт-Петербург на Экспериментальном кольце Научно-исследовательского института железнодорожного транспорта (ВНИИЖТ)
Цена производства
Налоговые изменения уменьшили долю прибыли, остающейся у компаний: с 1 января 2025 года основная ставка налога на прибыль повышена с 20 % до 25 %. Для прибыльных предприятий это сокращает собственный ресурс финансирования. На операционную экономику давят другие статьи: рост тарифов естественных монополий, транспортных расходов и затрат на оплату труда. Именно их в октябре называл директор по маркетингу «Северстали» Дмитрий Максимов дополнительной нагрузкой на отрасль.
Кадровый рынок добавляет к этой картине еще одно противоречие. Финансовые возможности предприятий сжимаются, но необходимые производству специалисты остаются дорогими. По данным «Авито Работы» за период с июня по август 2026 года, средняя предлагаемая зарплата в вакансиях металлургической отрасли составила 208,1 тыс. руб. в месяц. Исследование охватывает черную и цветную металлургию, добычу и переработку руд. Речь идет о предложениях при найме: фактические заработки зависят от специальности, региона, графика и конкретного работодателя.
Экспорт остается способом поддержать производство, однако сам по себе не устраняет разрыв между слабым спросом и высокими расходами. За зарубежного покупателя приходится конкурировать ценой и надежностью доставки, а внутри страны – оплачивать транспорт, энергию и труд. Давление на доходность заставляет пересматривать уже не только текущие расходы, но и вложения в будущие мощности.
Развитие с отсрочкой
Сокращение инвестиций позволяет сохранить деньги сегодня. Цена этого решения зависит от того, что именно компания откладывает: расширение производства, обновление оборудования или проекты, способные снизить себестоимость.
У «Северстали» пересмотр затронул годовой бюджет. План капитальных вложений на 2026 год сокращен примерно на 24 % относительно первоначального бюджета – до 112 млрд руб. В 2025 году фактические капитальные затраты компании составили 173 млрд руб. При этом ключевые стройки продолжались: в июле «Северсталь» сохраняла планы завершить в течение года комплекс по производству железорудных окатышей и утилизационную теплоэлектроцентраль на Череповецком металлургическом комбинате.
Экономия соседствует с необходимостью довести до результата уже начатые проекты. Как сообщил «Интерфакс», руководитель управления по работе с инвесторами «Северстали» Никита Климантов связывал ожидаемое возвращение к устойчивому положительному свободному денежному потоку в 2027 году одновременно с сокращением расходов и эффектом от запуска новых объектов.
У ММК сокращение уже отразилось в фактических расходах: за первое полугодие 2026 года капитальные вложения снизились на 30,2 % год к году, до 31,2 млрд руб. Компания объяснила динамику графиком реализации проектов и оптимизацией инвестиций на фоне сложной ситуации на российском рынке стали. При этом выплавка за тот же период осталась на уровне первого полугодия 2025 года. Производство продолжалось в прежнем объеме, а инвестиционные расходы уже уменьшились почти на треть.
Сопоставимое по масштабу снижение произошло у НЛМК. Согласно консолидированной отчетности за первое полугодие 2026 года, денежные расходы на приобретение и строительство основных средств и нематериальных активов составили 34,6 млрд руб. против 51 млрд руб. годом ранее – сокращение на 32,1 %, рассчитанное по данным компании. Это уже состоявшееся уменьшение расходов, хотя само по себе оно не раскрывает, какая часть связана с завершением работ, а какая – с переносом новых вложений.
Так кризис продаж меняет инвестиционный выбор. Сохранение денег помогает пройти период слабого спроса, но проекты по снижению затрат и выпуску более сложной продукции нужны именно для того, чтобы меньше зависеть от ценовой конкуренции. Между этими задачами компаниям и приходится распределять сокращенные бюджеты. Последствия определит не только глубина сокращения, но и состав сохраненных проектов: с какими издержками и какой продукцией металлурги встретят восстановление спроса.
Опора на стройки
Сокращая собственные инвестиции, металлурги все внимательнее следят за теми, кто продолжает строить. Крупные инфраструктурные проекты дают им то, чего не хватает на массовом рынке: заказчика с определенной потребностью в металле и графиком поставок. Но значение такой стройки определяется не общей стоимостью проекта, а конкретными контрактами: какой прокат потребуется, кому и когда.
Для высокоскоростной магистрали Москва – Санкт-Петербург такие контракты уже заключены. По сообщению РЖД, приведенному ПРАЙМ, ЕВРАЗ должен поставить 161 тыс. т рельсов в течение 2025–2027 годов. Магистраль создает заказы и за пределами собственно железнодорожного пути. В июле 2026 года «Северсталь Стальные Решения» сообщила о поставке более 5 тыс. т металлоконструкций для заводов, которые будут выпускать безбалластные рельсовые плиты в Великом Новгороде и Лихославле. Заказчиком выступил «Нацпроектстрой».
При этом инфраструктурный заказ распределяется по отрасли неравномерно. Рельсы обеспечивают работой специализированное производство, металлоконструкции – изготовителей каркасов, арматура – поставщиков железобетонного строительства. Как отмечал в «Коммерсанте» директор по развитию рыночного спроса ЕВРАЗа Дмитрий Еремеев, строительство ВСМ потребляет прежде всего арматурный прокат, тогда как спрос на сложные металлоконструкции сосредоточен на отдельных объектах – станциях и депо. Поэтому даже масштабная стройка не обеспечивает одинакового оживления для всех производителей.
Возможности госпроектов имеют предел и по совокупному объему спроса. Аналитик Freedom Finance Global Владимир Чернов говорил «Коммерсанту», что судостроение, машиностроение и другие направления способны поддержать отдельные предприятия и виды проката, но полностью компенсировать слабость жилищного строительства не смогут.
Для металлургов это означает необходимость бороться не только за участие в больших стройках, но и за большую долю работ внутри каждого заказа. Показателен контракт «Северстали» для заводов рельсовых плит: компания взяла на себя разработку рабочей документации, расчет соединений, изготовление и доставку конструкций. Заказчику понадобился уже не просто металл, а подготовленное для строительства решение.
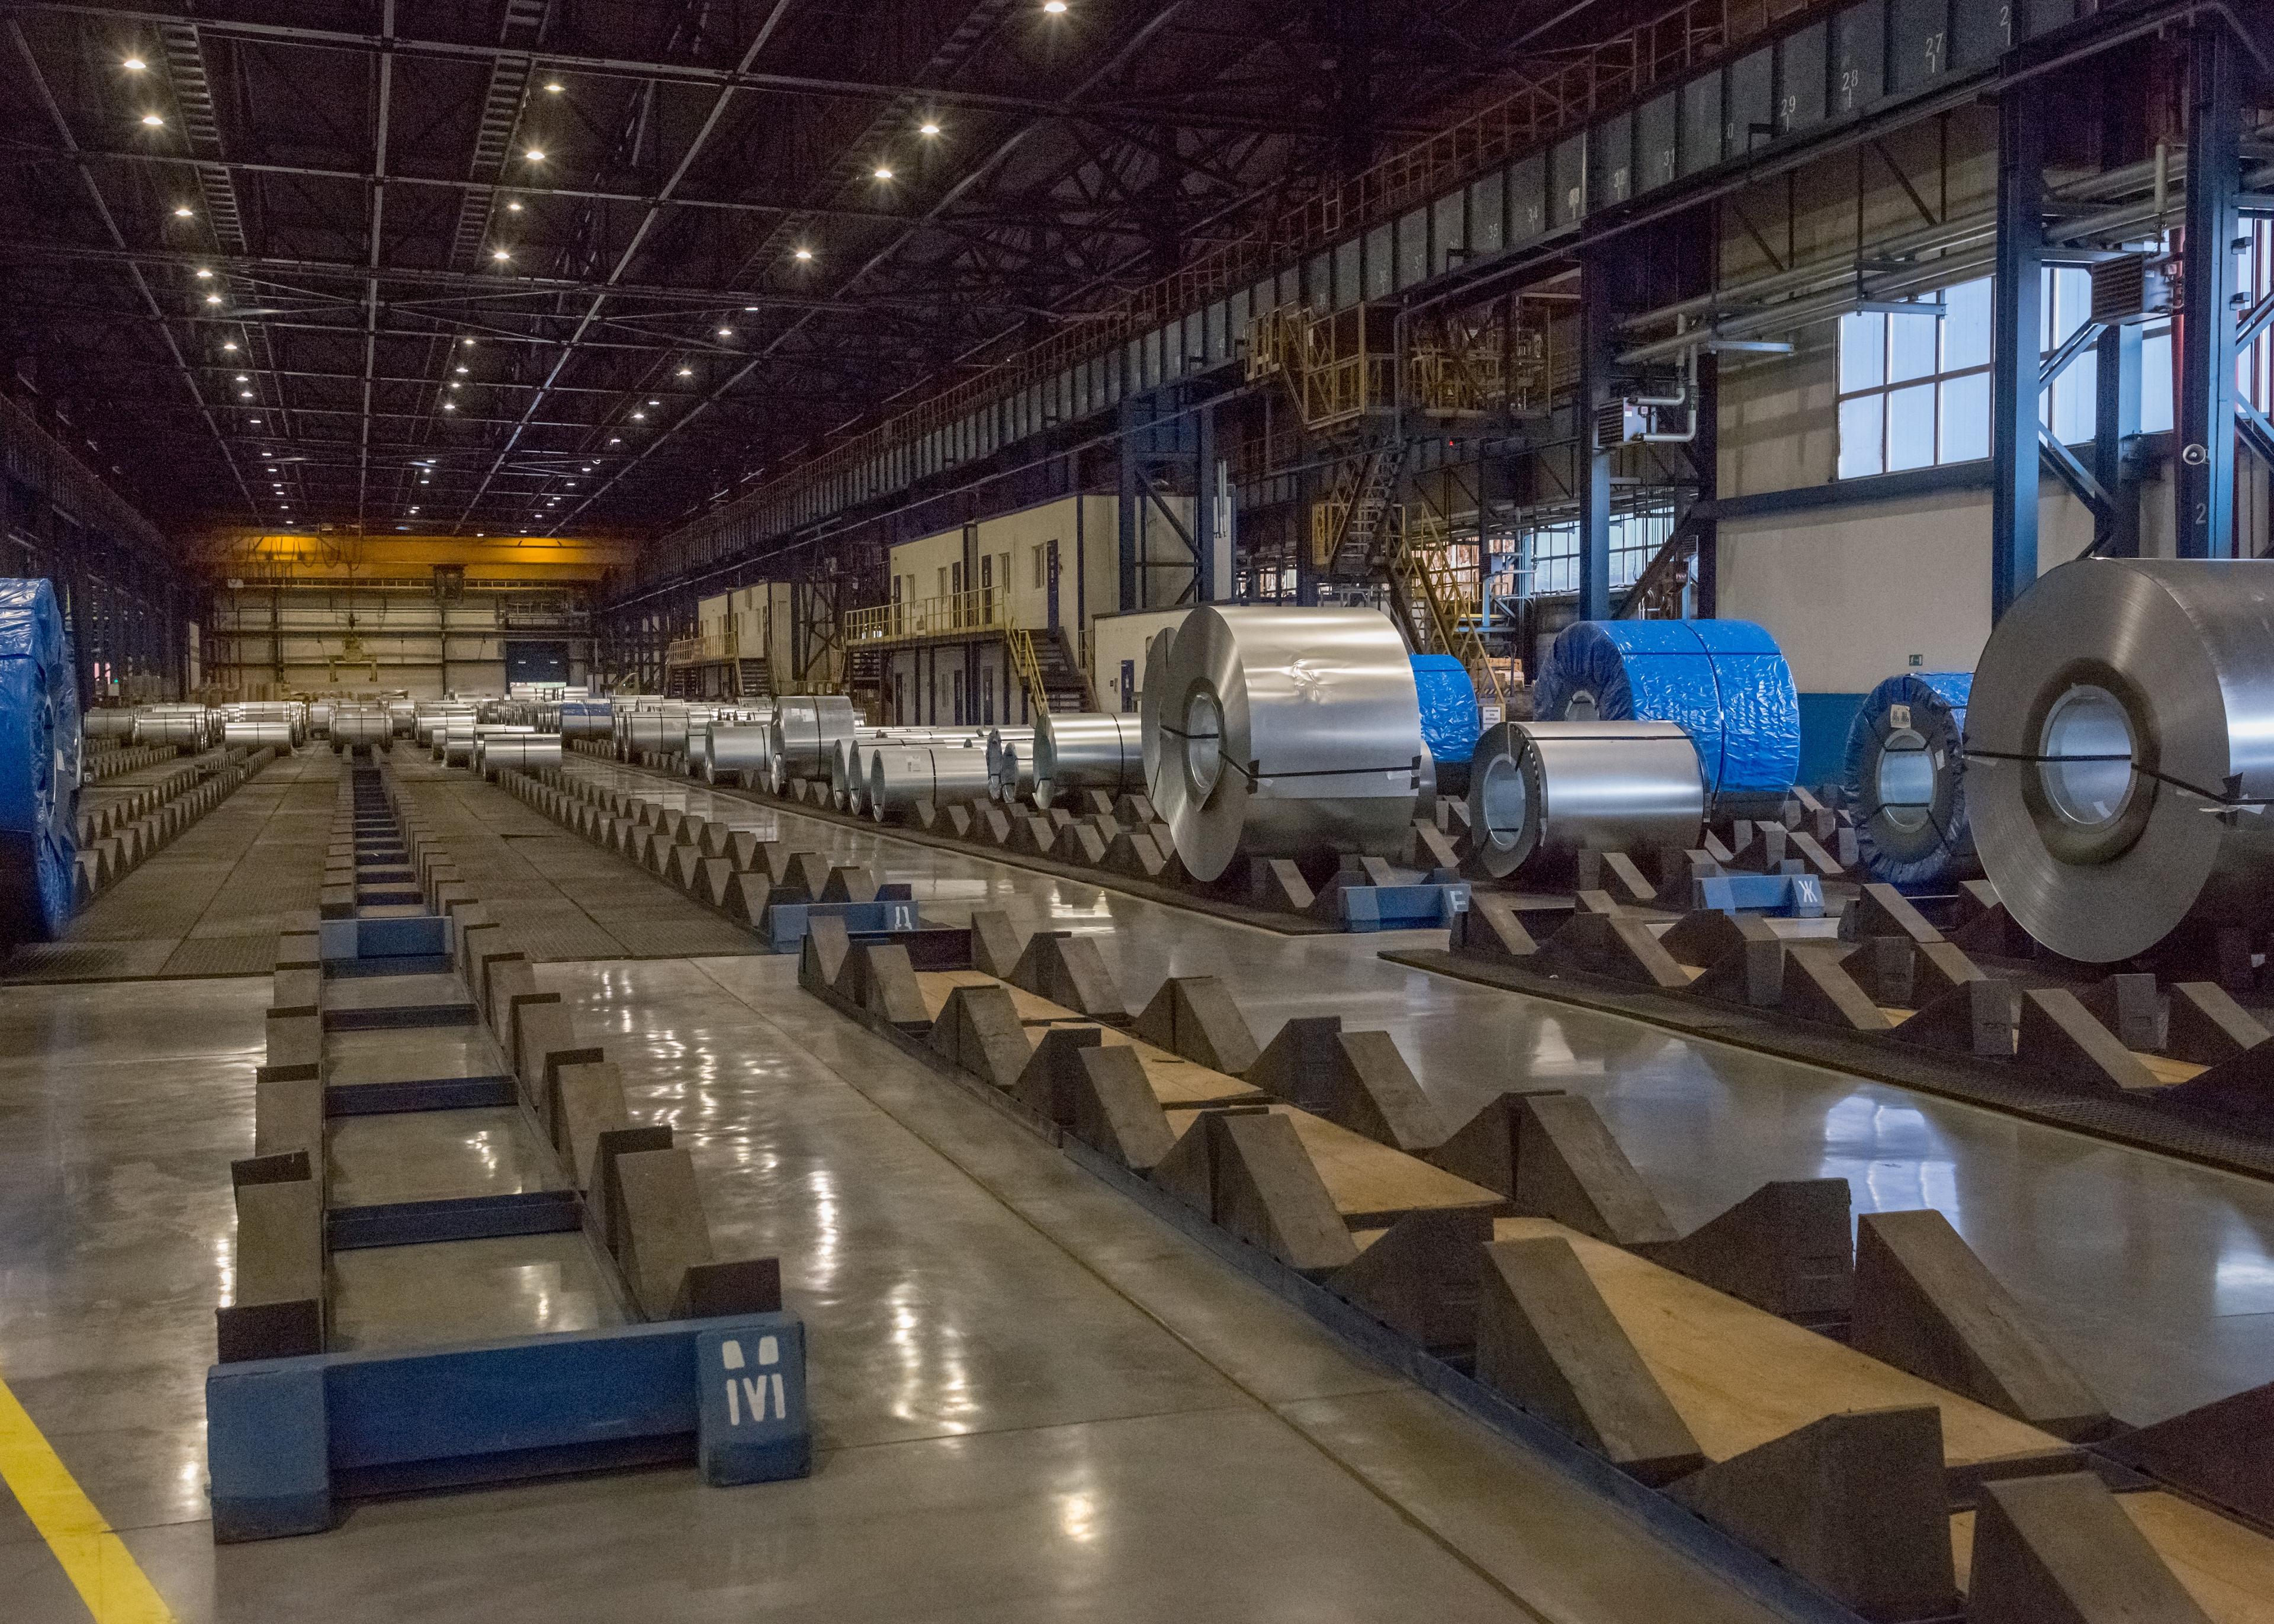
Челябинская область, Магнитогорск. Склад готовой продукции в листопрокатном цехе № 11 Магнитогорского металлургического комбината
От проката к домокомплекту
Та же логика проявляется в префабрикации – переносе части строительных работ с площадки на завод. Для металлургической компании это возможность участвовать в создании конечного продукта: поставлять не только лист или профиль, но и изготовленные из них элементы здания. Для заказчика ценность такого предложения связана с готовностью конструкций к сборке и организацией строительства.
У «Северстали» это направление получило собственную производственную базу. В июне 2026 года компания сообщила о запуске участка в Орле, выпускающего домокомплекты высокой заводской готовности под брендом Fastpanel для индивидуального жилищного строительства. Компания предлагает застройщику уже не отдельный профиль, а комплект элементов будущего дома.
Экономический смысл такого движения – расширить предмет конкуренции. При продаже стандартного проката покупатель прежде всего сравнивает характеристики металла, цену и условия доставки. В домокомплекте к ним добавляются проектное решение, заводская подготовка элементов и удобство последующего монтажа. Производитель получает возможность предложить больше услуг, но одновременно берет на себя больше работы и ответственности за результат. Сам по себе переход к готовым конструкциям еще не гарантирует более высокой прибыли.
Он не устраняет и проблему дорогого финансирования. Заводская готовность может сократить объем операций на площадке, однако итоговая экономия зависит от проекта, перевозки, монтажа и загрузки производства. Поэтому оценивать префаб стоит по реализованным объектам и повторным заказам. Директор «Северсталь Стальные Решения» Дмитрий Манаков в интервью «Коммерсанту» называл модульное строительство одним из перспективных направлений, одновременно указывая на стоимость денег и нехватку кадров как на ограничения рынка.
Госпроекты дают металлургам конкретные заказы, префаб расширяет их участие в строительстве. Пока эти направления не заменяют утраченный массовый спрос. Но они показывают, где компании ищут выход: в обеспеченных контрактами поставках, более глубокой переработке и инженерных услугах. Сокращение расходов помогает пережить спад. Дальнейшее развитие зависит от того, за что, кроме самой стали, готов платить покупатель.