
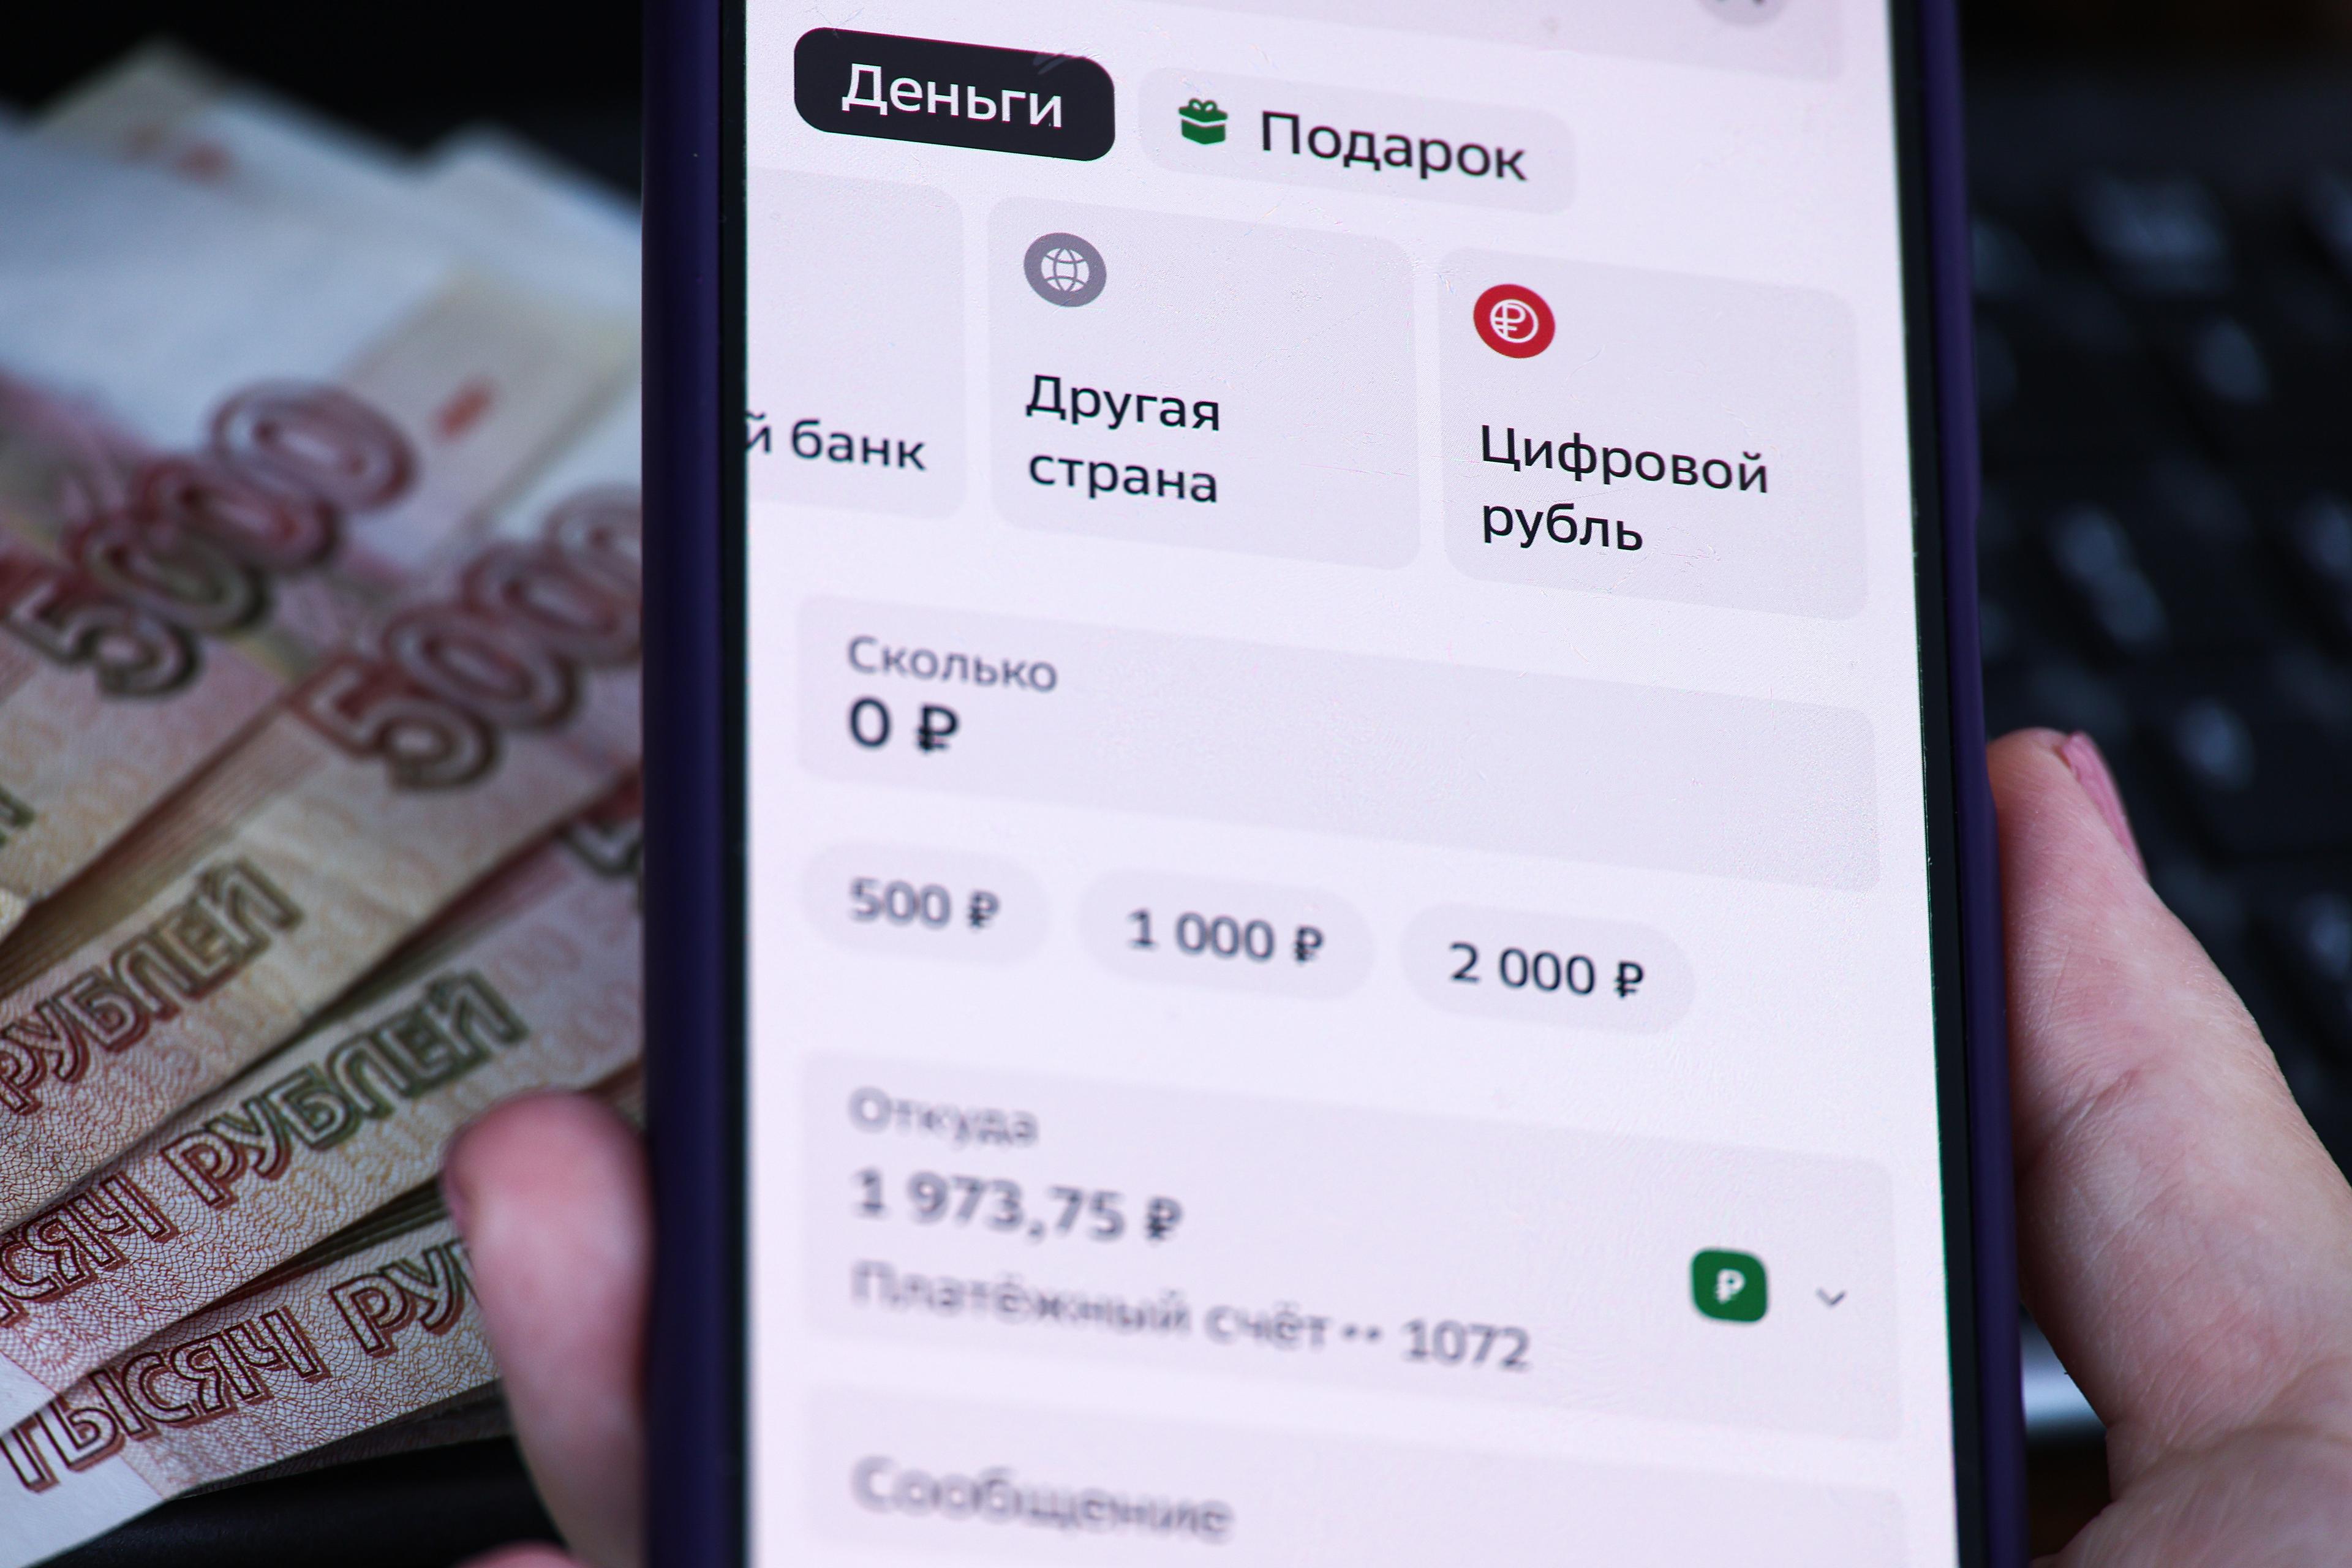
Раздел цифрового рубля в мобильном приложении «Сбербанк Онлайн»
Тихая революция цифрового рубля
Если для граждан участие пока остается декоративно добровольным, то для банков и бюджетной системы это уже не вопрос выбора. Цифровая валюта для всей финансовой структуры России становится фундаментальным сдвигом, который перераспределяет издержки, ликвидность и контроль.
Обязательства распределились по степени экономического веса, поэтому 12 системно значимых банков (в их числе Сбербанк, ВТБ, Газпромбанк, Альфа-Банк, Т-Банк и другие) с 1 сентября должны обеспечить клиентам возможность открывать счета цифрового рубля, совершать переводы и принимать оплату. Для торговых компаний порог обязательности установлен на уровне годовой выручки свыше ₽120 млн, при этом торговые точки с выручкой менее ₽5 млн освобождены от этой обязанности.
В дальнейшем обязанность будет распространяться поэтапно: с 1 сентября 2027 года — на банки с универсальной лицензией и ритейлеров с выручкой свыше ₽30 млн, а с 1 сентября 2028 года — на все остальные кредитные организации и торговые точки. Для граждан использование остается полностью добровольным: ни один счет не открывается автоматически, ни одна зарплата или пенсия не переводится в цифровую форму без явного согласия получателя.
Интерес к цифровому рублю превысил планируемые показатели, и за первые два месяца счета открыли около 290 тыс. граждан и почти 16 тыс. организаций против планировавшихся 60 тыс. до конца года. Однако это лишь 0,25% взрослого населения страны, и при этом количество операций на один кошелек составляет менее одной транзакции. Пользователи просто пробуют интерфейс, а затем возвращаются к привычным картам.
Банки теряют, государство приобретает
Инфраструктура цифрового рубля создается за счет банков, и ключевые выгоды получает прежде всего государство. По оценке Национального рейтингового агентства (НРА), внедрение может привести к ежегодной потере до ₽100 млрд комиссионных доходов из-за сокращения эквайринговых операций по картам. Такой объем потерь прогнозируется при достижении цифровым рублем доли в 14% от общего объема безналичных расчетов.
Второй удар — фондирование. Несмотря на лимит пополнения кошелька для граждан в ₽300 тыс. в месяц, потенциальный отток средств из банков оценивается в не менее 10% пассивов за пять лет.
Стоимость интеграции также является высокой для банков (это порядка несколько сотен миллионов рублей на доработку ИТ-систем только для одного банка), поэтому здесь убытки понесут небольшие кредитные организации. Окупаемость, соответственно, довольно слабая. При комиссии 0,1% банку потребуется провести платежи на ₽10 млрд, что может занять годы.
ЦБ официально не признает рисков массового оттока ликвидности, настаивая, что цифровой рубль не влияет ни на ключевую ставку, ни на курс, ни на денежно-кредитную трансмиссию. При этом в академической среде признают, что цифровой рубль способен повысить чувствительность финансовой системы к изменениям ключевой ставки.
Смарт-контракты и трансформация госрасходов: контроль вплоть до конечного получателя
Наиболее значимые изменения происходят в бюджетной сфере. Минфин уже провел несколько государственных контрактов в цифровых рублях и обсуждает с Госдумой закрепление права правительства переводить отдельные расчеты в цифровую форму на постоянной основе в Бюджетном кодексе.
При реализации крупных проектов с множеством субподрядчиков стандартных инструментов казначейского контроля недостаточно, чтобы проследить движение средств до конечного получателя. Смарт-контракты позволяют жестко привязывать средства к целевому расходованию и отслеживать каждую транзакцию на платформе ЦБ. Первый замминистра финансов Ирина Окладникова прямо заявила:
— Для нас это возможность использовать смарт-контракты, обеспечить прослеживаемость средств и усилить контроль. В условиях различных экономических изменений это, конечно, очень важно.
Следующий шаг будет заключаться в переводе зарплат бюджетников и социальных выплат. Уже в октябре руководство Минфина получило зарплату в цифровых рублях, и в случае успеха практику обещают масштабировать. Формально это остается добровольным.
— Мы всегда говорили, что переход на новую форму валюты может быть только добровольным, — подчеркивает Окладникова.
Почему ЦБ тестирует оплату там, где нет интернета
ЦБ совместно с разработчиками защищенных SIM-карт готовит решение, позволяющее платить цифровыми рублями без доступа к интернету. По словам главы Центробанка Набиуллиной, это позволит человеку расплачиваться «даже там, где нет мобильного интернета».
Механизм предполагает резервирование средств на устройстве и передачу их напрямую с телефона на терминал, без связи с сервером. К концу этого года ЦБ планирует создать прототип, а в начале следующего запустить такие платежи. Это единственная функция, которую не могут воспроизвести ни банковские карты, ни СБП: деньги физически находятся на устройстве и передаются офлайн, что делает цифровой рубль прямым конкурентом наличных в сценариях, где раньше безраздельно властвовали бумажные деньги.
Конфиденциальность
Ключевой аспект цифрового рубля — прозрачность всех платежей. Сенатор Артем Шейкин опровергает характеристику цифрового рубля как инструмента слежки, настаивая, что он создан для удобства и безопасности денег. При этом с 1 июля 2027 года ФНС получит доступ не просто к суммам и получателям, а к полному техническому следу каждой транзакции — включая IP-адреса и данные устройств.
Динамика внедрения
Первые месяцы массового внедрения показали, что архитектура создана, но экономика еще не перестроилась. Динамика открытия кошельков упала с 7 тыс. в день в первые дни до 3 тыс. к ноябрю, а количество операций на один кошелек составляет менее одной транзакции. Причина этого в том, что цифровой рубль не дает кешбэка и процентов на остаток, в отличие от обычных банковских продуктов. Экономист Михаил Беляев подчеркивает, что для потребителя, кроме «мифического утверждения об отсутствии комиссий за переводы», реальных преимуществ нет, поэтому добровольно россияне на него массово не переходят.
Уроки цифрового юаня
Китайский опыт — единственный масштабный пример государственной цифровой валюты, и он поучителен. Цифровой юань занимает 0,16% денежного оборота, но при этом обеспечил 3,5 млрд транзакций и 19 млн корпоративных кошельков. Однако простого запуска оказалось недостаточно для массового принятия, и Китай дошел до значимых показателей только потому, что сочетал расширение сценариев использования со стимулированием спроса — раздачей бонусов и кешбэка.
Российская модель пока идет другим путем. Вместо стимулирования спроса демонстрируются обязательства для инфраструктуры и бюджетные сценарии. Это может обеспечить быстрый рост транзакций в государственном сегменте, но не обязательно создаст спрос со стороны граждан и бизнеса.