
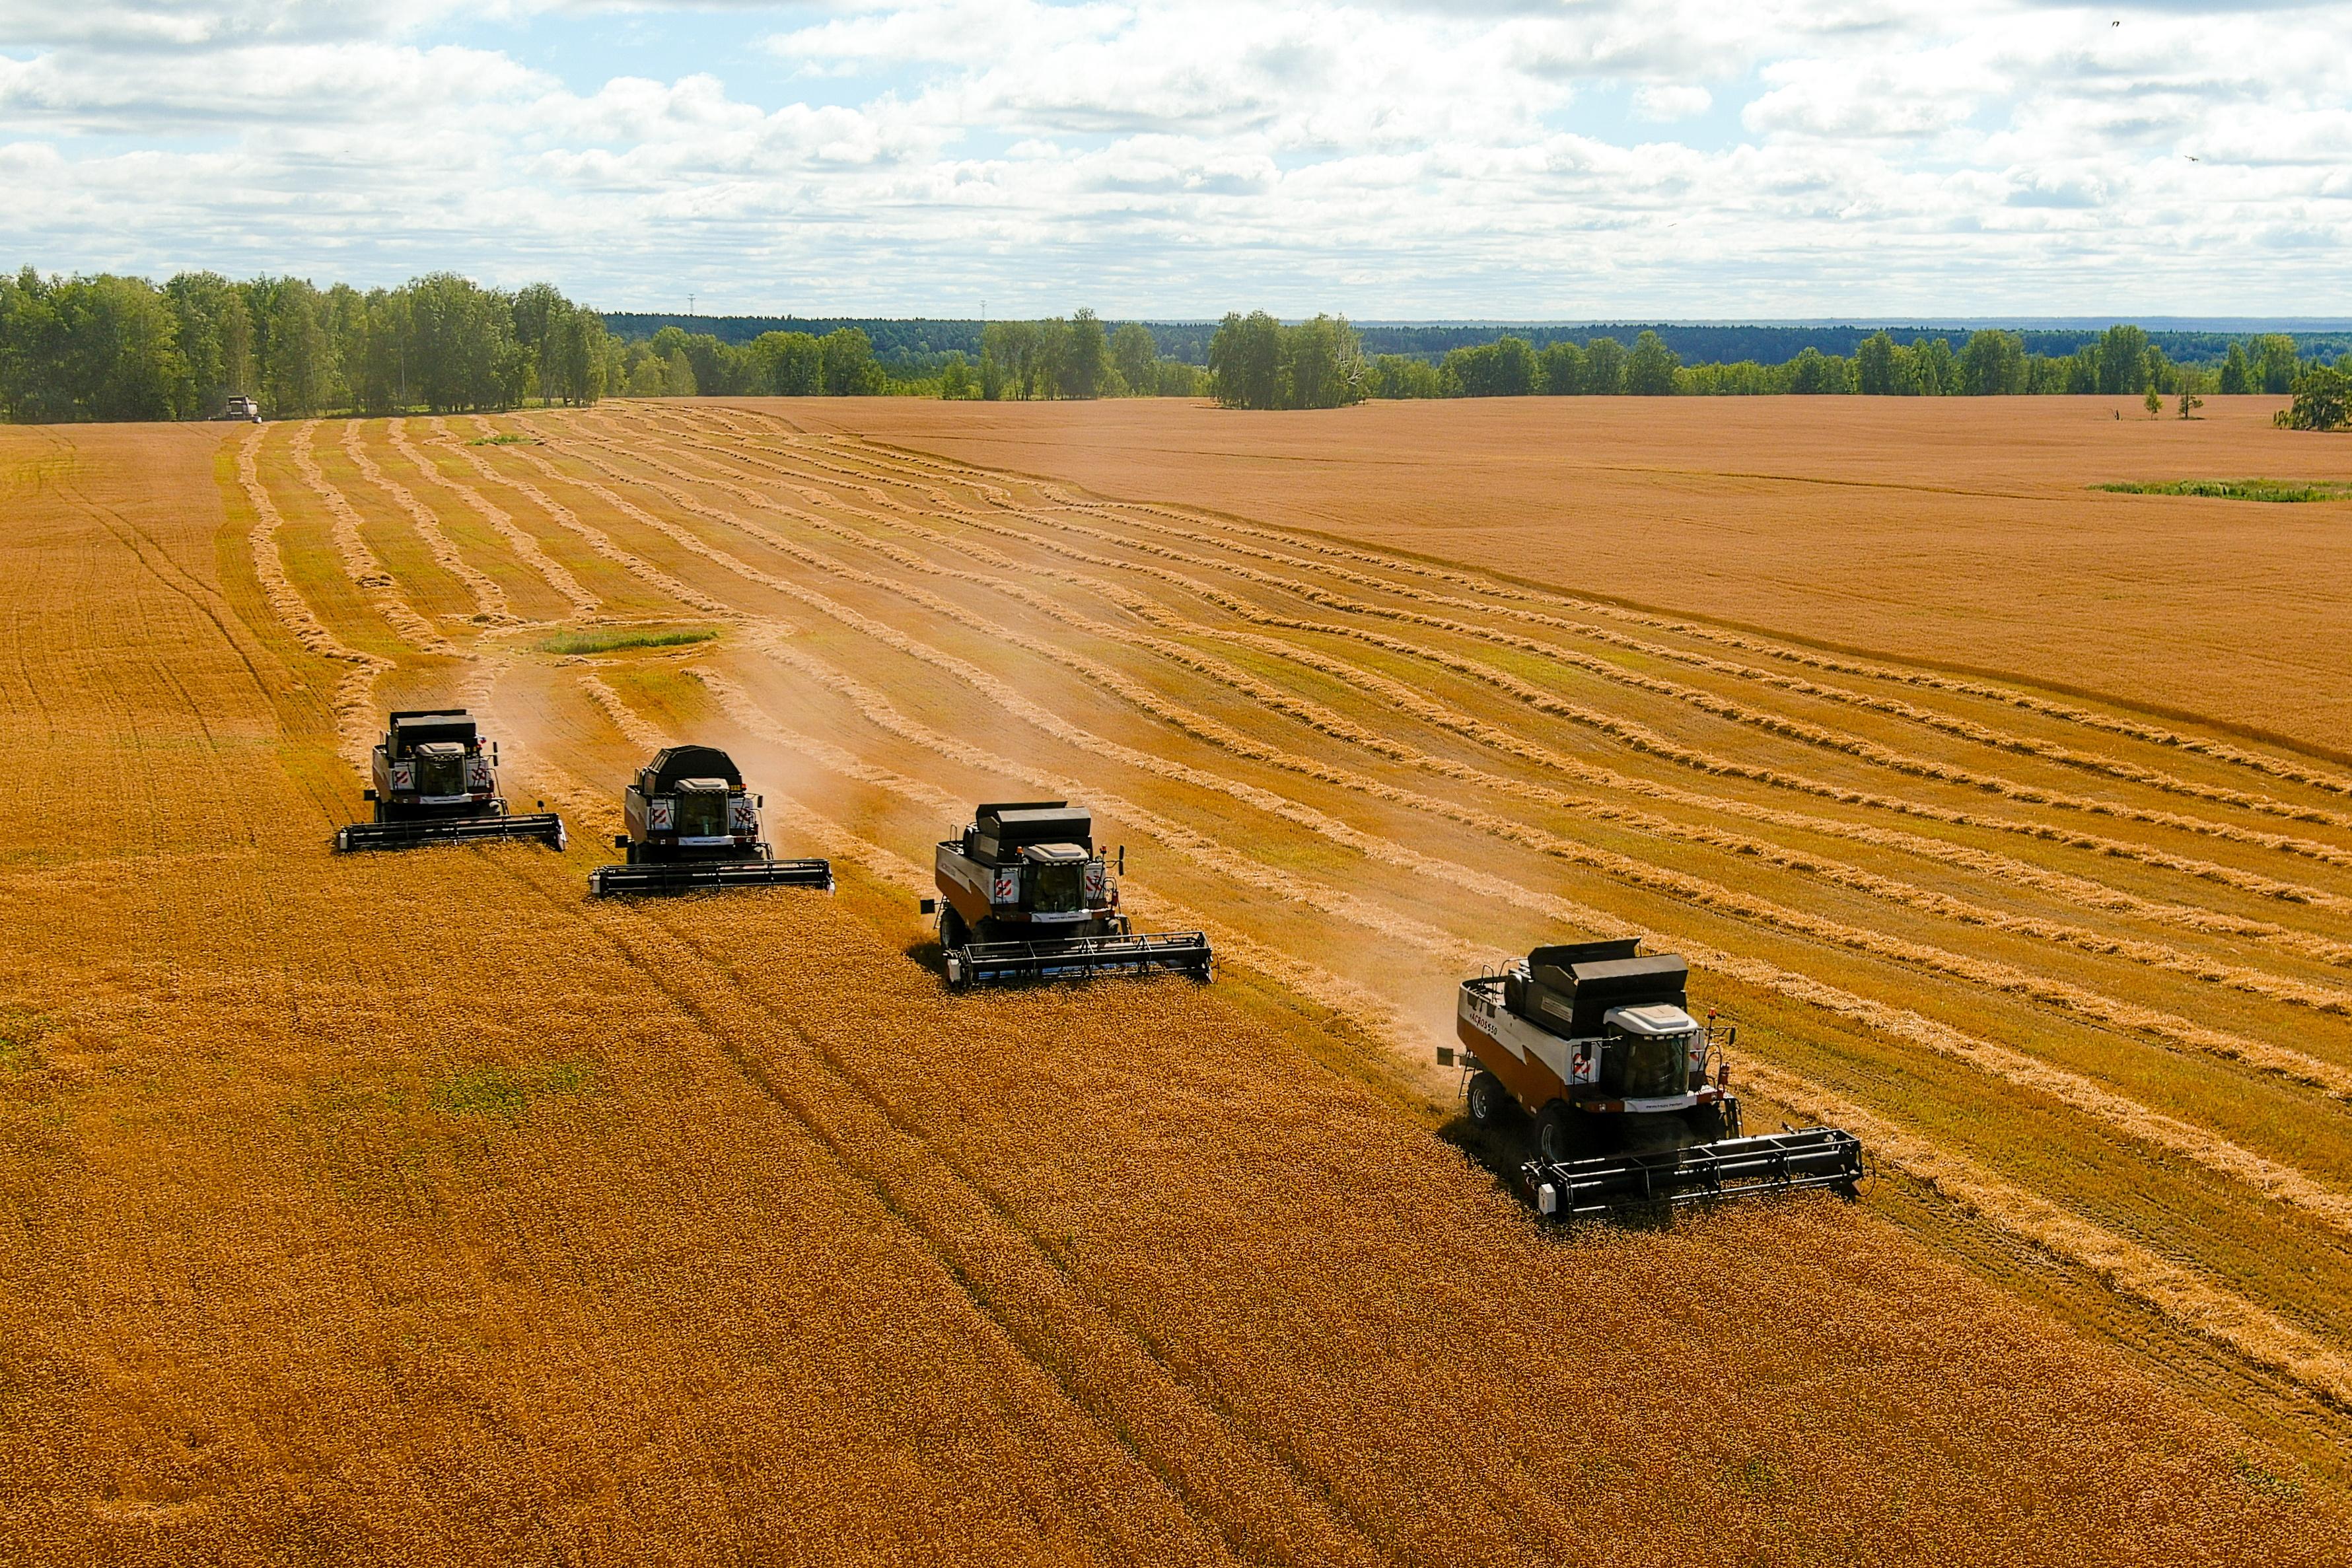
Новосибирская область. Сельскохозяйственная техника во время уборки урожая озимой пшеницы на полях ЗАО «Скала»
Собрать – не значит заработать
16 Сентября 2026 в 16:09
Итоги уборочной кампании 2026 года оказались противоречивыми: зерна много, а заработать на нем все сложнее. К 8 сентября аграрии намолотили 113,5 млн тонн зерновых и зернобобовых, включая 83,5 млн тонн пшеницы. Итоговый сбор участники рынка оценивают в 135–137 млн тонн, урожай пшеницы – в 88–88,5 млн тонн.
Такого объема достаточно и для внутреннего рынка, и для крупного экспорта. Но морские отгрузки замедлились, закупочные цены пошли вниз, а кредиты, топливо и хранение дешевле не стали. Поэтому сельскохозяйственный год заканчивается не борьбой с дефицитом, а борьбой за рентабельность. Потребитель почувствует большой урожай лишь частично: сырье дешевеет быстрее, чем хлеб, крупы и масло в магазине.
Урожай и погода
Общероссийская статистика выглядит уверенно. К началу сентября намолот опережал прошлогодний график, а средняя урожайность была примерно на 4% выше. При этом посевная площадь сократилась на 2,5%, до 77,3 млн гектаров. Иными словами, прибавку дали не новые гектары, а более продуктивные поля. Для страны это хороший результат. Однако вклад регионов в него неоднородный.
На юге страны раньше других завершили уборку. Краснодарский край собрал 11,42 млн тонн ранних зерновых и зернобобовых – почти на 2 млн тонн больше, чем годом ранее. Около 9,5 млн тонн пришлось на озимую пшеницу, средняя урожайность достигла 58,2 центнера с гектара. Ставрополье, напротив, получило около 9,3 млн тонн зерна, что примерно на 7% меньше результата 2025 года. В Ростовской области ранние культуры дали 8,7 млн тонн, включая 7,8 млн тонн озимой пшеницы. Юг в целом отыграл часть прошлогодних потерь, но дефицит влаги в этом году сохранил риски для поздних культур.
В Центральном Черноземье погода наоборот работала на урожай. Воронежская область к началу сентября намолотила 4,9 млн тонн зерна с 80% площадей и рассчитывает превысить 6 млн тонн по итогам уборки. Для региона это значительный результат, но для извлечения прибыли нужны покупатели.
Главные потери пришлись на Сибирь. Засуха и суховеи ударили по Алтайскому краю, Омской и Новосибирской областям; власти вводили режим чрезвычайной ситуации. «ПроЗерно» прогнозирует падение сбора в Сибирском федеральном округе с 18,4 млн до 12,7 млн тонн. Алтайский край может получить около 3,8 млн тонн, Омская область – 2,5 млн тонн, примерно на треть меньше прошлогоднего уровня. Качество зерна при этом оказалось достойным: в Алтайском крае 93% исследованных партий соответствовали продовольственным кондициям.
Иная погодная крайность сложилась на Урале. Если южные и сибирские регионы теряли урожай из-за нехватки влаги, то Свердловская область столкнулась с затяжными дождями, паводками и переувлажнением почвы. В отдельных хозяйствах вода затопила посевы пшеницы, а к 8 сентября в регионе было убрано около 48% площадей. Избыток влаги задержал выход техники в поля, ухудшил состояние картофеля и овощей и повысил риск потерь при хранении. В Челябинской области дождливое лето также ухудшило прогноз по картофелю. Однако на уровне всего УрФО ситуация оставалась устойчивой: совокупный намолот зерна к началу сентября превысил прошлогодний примерно на 1 млн тонн.
Масличные и рис
Главный потенциальный рекорд сезона обещают масличные культуры. Урожай подсолнечника без учета новых регионов оценивается в 20,7 млн тонн – на 18,1% больше, чем в 2025 году. Ожидается около 6 млн тонн рапса и 8 млн тонн сои. Аграрии несколько лет расширяли эти посевы в надежде на более высокую маржинальность, однако из-за снижения дефицита снижаются и цены.
Подсолнечник уже дешевеет. Средняя цена семян упала с 46,05 тыс. рублей за тонну в конце июля до 26,05 тыс. рублей на 4 сентября. Переработчики способны принять не более 16 млн тонн, а прямой экспорт сырья за пределы ЕАЭС сдерживает высокая пошлина. Часть рекордного урожая рискует перейти в запасы. У производителей это сокращает выручку, у переработчиков расширяет выбор сырья, а для покупателей создает шанс на более низкие цены на масло, хотя магазинный ценник меняется медленнее оптового.
Сахарный рынок выглядит сбалансированным. Отраслевой прогноз на сезон 2026/27 – около 6,6 млн тонн сахара. Этого достаточно для внутреннего потребления и экспорта, ни дефицита, ни избытка не предвидится. На цену сильнее повлияют курс рубля, цены на топливо и расходы переработчиков, а также мировые цены на сахар.
С картофелем определенности меньше. Уборка еще продолжается, а зимняя цена зависит не только от количества клубней, но и от их качества и потерь в хранилищах. Цены можно будет прогнозировать после закладки урожая на хранение.
В отличие от зерновых и масличных, урожай риса в 2026 году может заметно сократиться. Краснодарский край рассчитывает собрать около 850 тыс. тонн риса-сырца, но общероссийский прогноз ниже – примерно 834 тыс. тонн против 1,235 млн тонн в 2025 году. Посевы сократились после нескольких лет экспортных ограничений и низких внутренних цен. Летом тонна рисовой крупы в опте дешевела примерно до 38 тыс. рублей, в августе цена вернулась к 41–42 тыс. рублей.
После трех с половиной лет запрета Россия постепенно открыла экспорт риса. С января 2026 года рис-сырец можно было вывозить в пределах квоты 200 тыс. тонн, а в июле правительство отменило и это ограничение. Однако формальное открытие границы не вернуло покупателей, так как они уже наладили торговлю с другими поставщиками.
Какими будут цены
До конца осени зерно, скорее всего, останется дешевым. На в августе индекс составлял 12 855 рублей за тонну пшеницы третьего класса и 11 525 рублей за тонну четвертого класса с НДС. Участники рынка сообщали, что на практике продукцию продавали еще примерно на тысячу рублей дешевле. Причина проста: урожай поступает на рынок быстрее, чем его успевают вывезти или разместить в хранилищах.
Поддержать внутренние цены может восстановление экспортного спроса. Для этого должны увеличиться морские отгрузки, темпы которых зависят от активности зарубежных покупателей, стоимости фрахта и работы портов, а также снизиться экспортная пошлина, еженедельно пересчитываемая с учетом рыночных цен. Если вывоз ускорится, экспортеры активнее вернутся к закупкам во второй половине сезона. Если этого не произойдет, избыток предложения продолжит давить на российские цены даже при росте мировых котировок. Причем подорожание зерна на внешнем рынке не гарантирует экспортерам увеличения доходов: значительную часть ценовой разницы могут поглотить пошлина и транспортные расходы.
Трудности логистики
В первые семь месяцев экспорт сельхозпродукции сохранял положительную динамику. По данным ФТС, экспорт продовольствия и сельскохозяйственного сырья вырос на 24,9%, до 25,7 млрд долларов. Импорт прибавил 5,1% и достиг тех же 25,7 млрд долларов. Для сравнения: за весь 2025 год Россия экспортировала агропродукции на 40,9 млрд долларов, а импортировала на 43,4 млрд.
Однако с 1 по 10 сентября Россия вывезла всего 418 тыс. тонн зерна – в 5,9 раза меньше, чем годом ранее. Поставки пшеницы рухнули с 1,9 млн до 294 тыс. тонн. В отгрузках участвовали девять портов вместо 36; часть потока перенаправили с Черного моря на Балтику и Каспий. Эти маршруты поддерживают экспорт, но быстро заменить южные терминалы ни по цене, ни по пропускной способности они не могут.
Россия в любом случае сохранит место среди крупнейших экспортеров, но вопрос в том, сколько будет стоить довезти его до покупателя и получить оплату.
Если экспорт российского АПК во многом зависит от урожая зерновых, то структура импорта определяется климатическими и сезонными ограничениями. Россия ввозит бананы, цитрусовые, кофе, какао, орехи, а также часть овощей и фруктов во внесезонный период. В первой половине года укрепление рубля сдерживало рост рублевых цен на эти товары. Однако ослабление российской валюты и увеличение транспортных расходов могут вновь ускорить их подорожание.
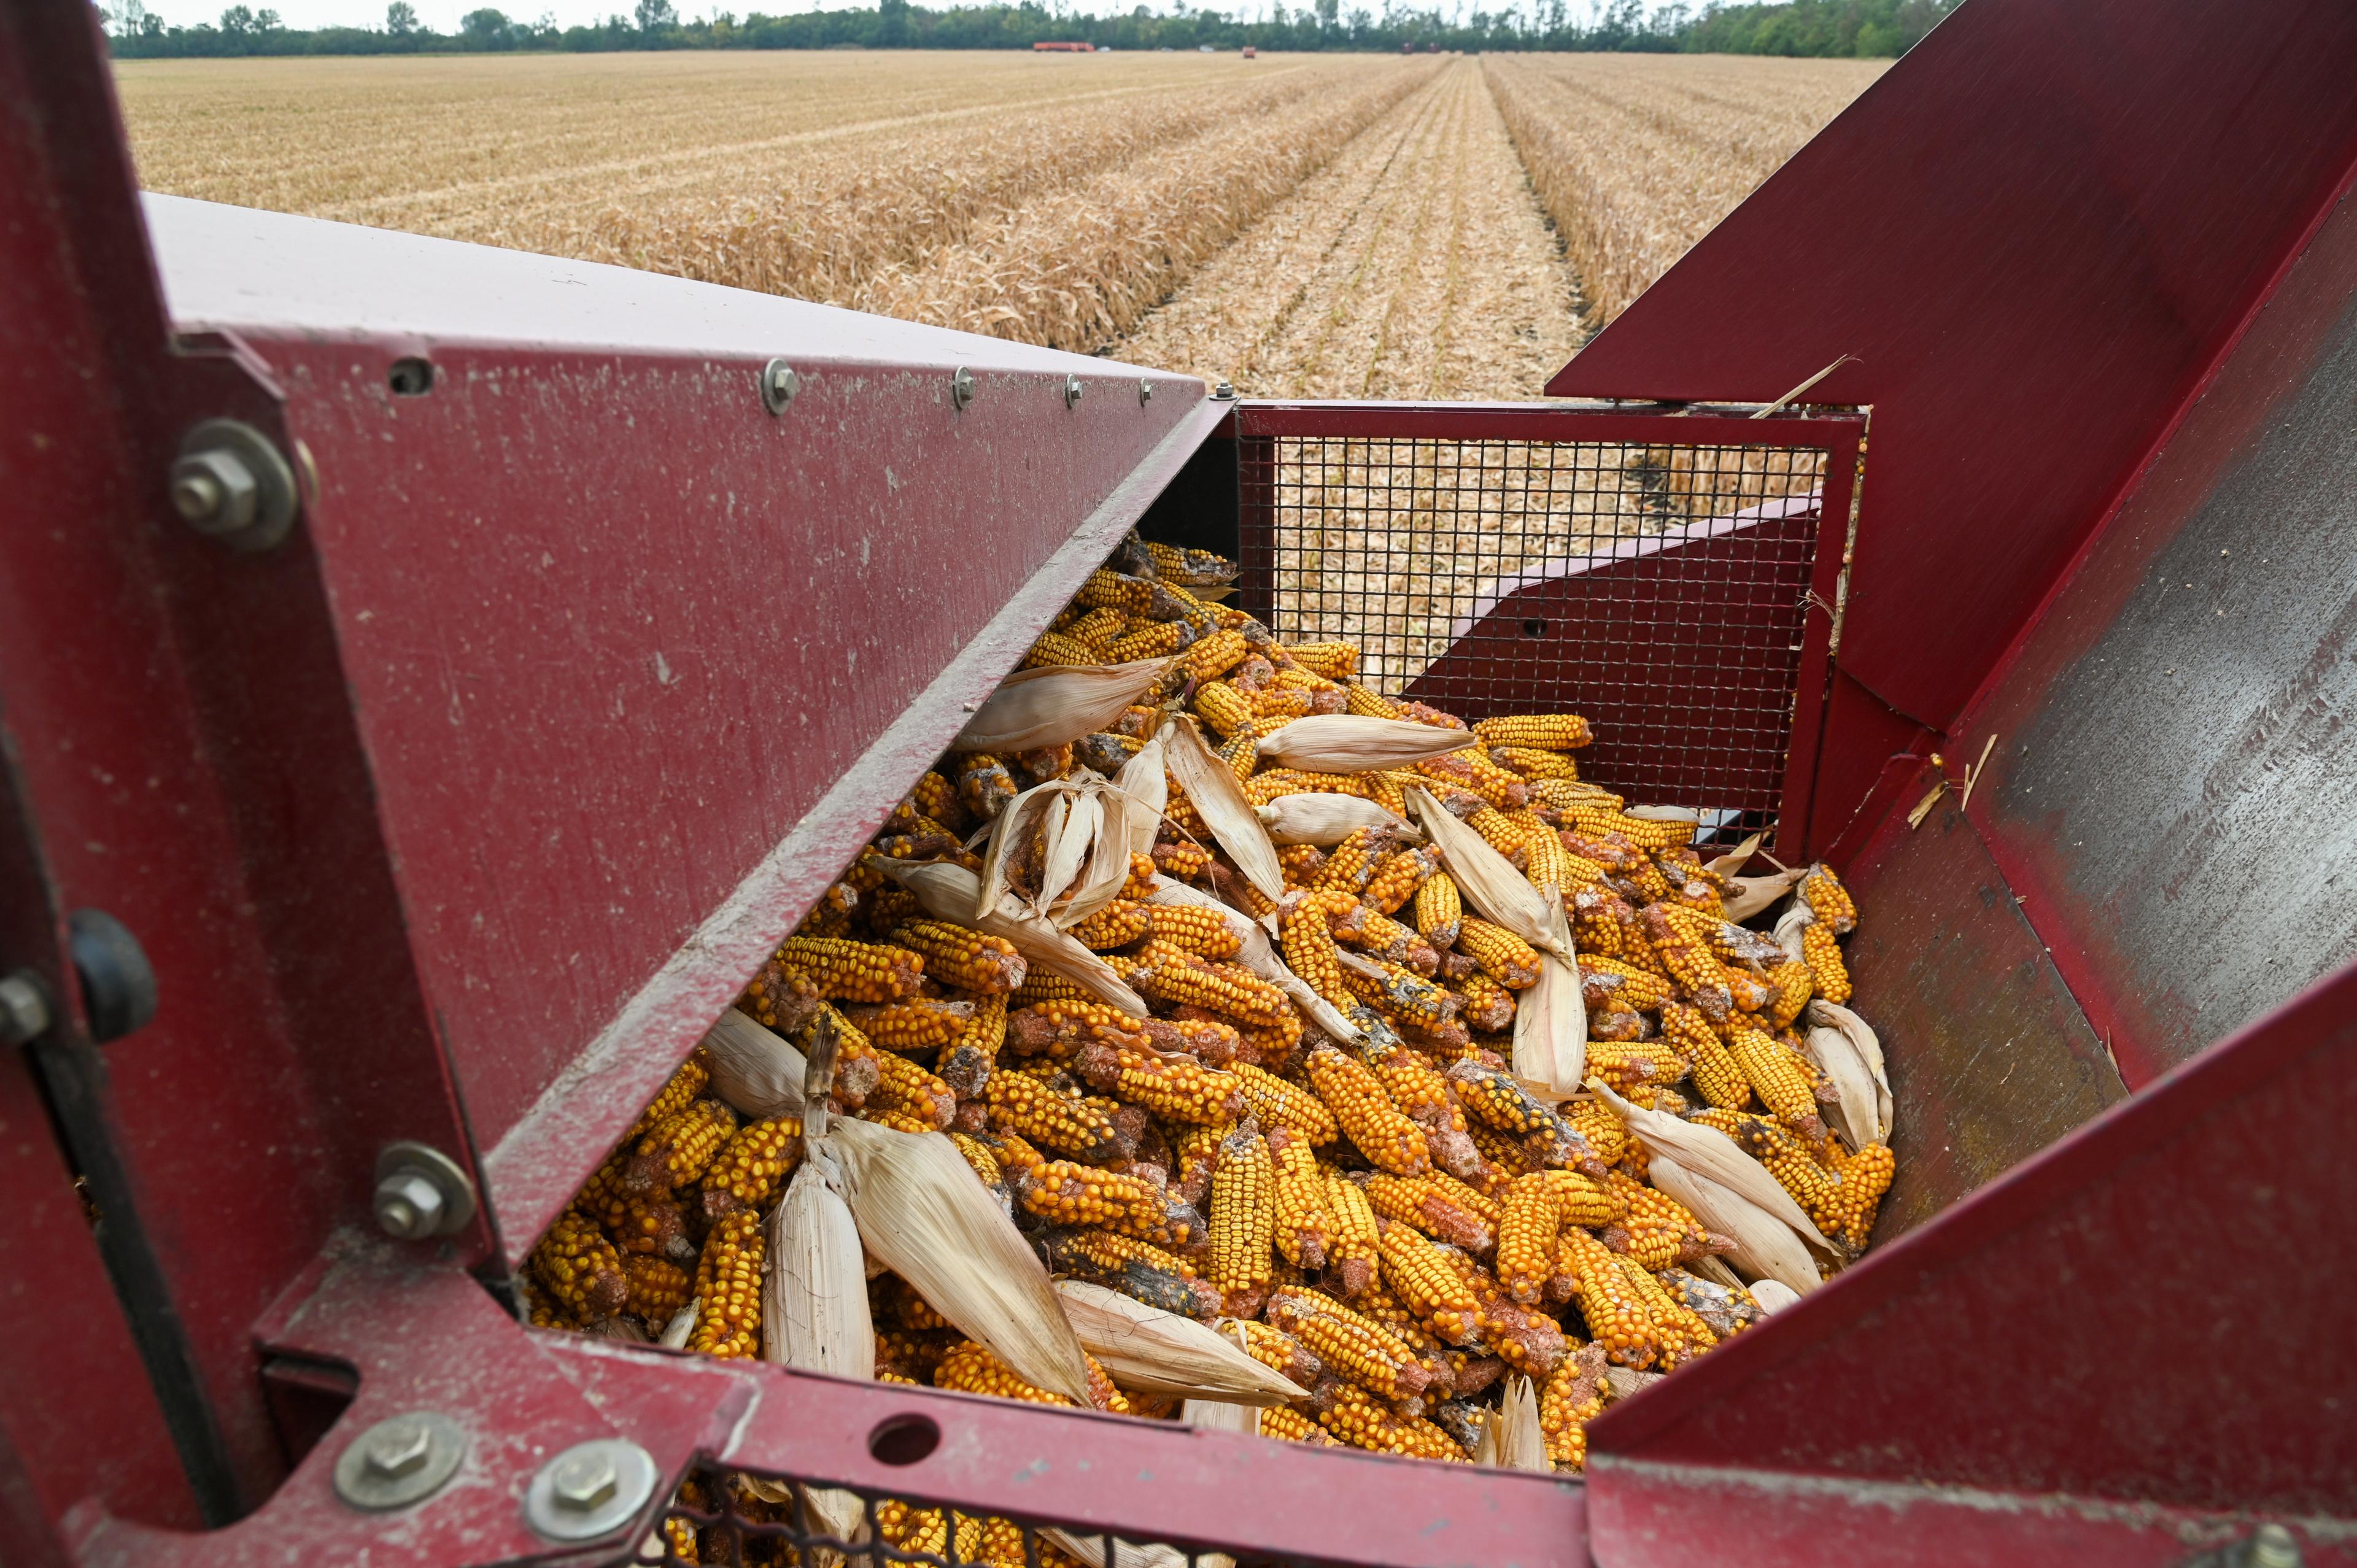
Краснодарский край. Селекционная кукуруза во время уборки на поле российской сельскохозяйственной компании «Прогресс Агро»
Мировая погода и российские цены
На мировом рынке пшеницы дефицита не предвидится. Сентябрьский прогноз USDA оценивает производство в 822,4 млн тонн – на 3,1 млн тонн больше августовской оценки. Благоприятная погода повысила ожидания для Австралии до 31 млн тонн и для Канады до 36 млн тонн. Чем больше зерна у конкурентов, тем меньше пространства для роста мировой цены и тем жестче борьба за покупателей.
Но урожай и экспорт – не одно и то же. USDA снизило прогноз мирового экспорта пшеницы до 211,8 млн тонн, связав пересмотр со слабыми августовскими поставками России и Украины и нарушениями судоходства в Черном море. В результате зерно доступно на бумаге, однако реальное предложение сокращается. Российский рынок при этом способен получить худшие последствия: высокий внешний ориентир и низкую внутреннюю цену из-за дорогого вывоза.
Однако хуже всего дела обстоят на европейском рынке кукурузы. Летняя жара и засуха затронули Францию, Германию, север Италии, Австрию, Чехию, Словакию, Венгрию, Хорватию и запад Румынии. Высокие температуры совпали с цветением и наливом зерна, ухудшили опыление и ускорили высыхание растений. По оценке Объединенного исследовательского центра Еврокомиссии, урожайность летних культур в ЕС оказалась до 14% ниже среднего показателя за пять лет. Озимые зерновые пострадали меньше, поскольку к пику жары в основном уже созрели или были убраны.
По сентябрьской оценке USDA, производство кукурузы в ЕС составит около 48,2 млн тонн против 56,8 млн тонн в предыдущем сезоне. Во Франции пять волн жары и засуха, начавшаяся еще в мае, могут сократить сбор до минимального уровня с 1976 года, а урожайность – примерно на 30% относительно среднего пятилетнего значения. Заметные потери ожидаются также в Германии, Венгрии, Италии и Хорватии. Более благоприятные условия сложились в Болгарии и большей части Румынии, а Испании и Португалии помогло орошение, но компенсировать общий спад эти страны не смогут.
Снижение урожая в Европе поддерживает мировые цены и открывает дополнительные возможности для российского экспорта кукурузы. Однако воспользоваться ими непросто: спрос импортеров в Северной Африке и на Ближнем Востоке активно перехватывают Аргентина, США и Бразилия, конкурирующие с российским зерном по цене и стоимости доставки.
Итоги года
Главный итог 2026 года: высокий валовой сбор еще не означает большой прибыли. Россия сохраняет продовольственную обеспеченность, однако способность аграриев выгодно продать урожай не менее важна, чем способность его вырастить.
Последствия этого сезона проявятся уже в 2027 году. Если доходность хозяйств не восстановится, сократятся инвестиции и изменится структура посевов. Поэтому результат нынешней уборочной следует оценивать не только по собранным тоннам, но и по тому, позволит ли она производителям сохранить ресурсы для следующего цикла.
Данные: interfax.ru; kommersant.ru; govvrn.ru; agroinvestor.ru; usda.gov; reuters.com; zerno.ru; sugar.ru